FGD buscará recuperar parte del dinero utilizado para pagar a ahorristas de ueno bank, aunque no espera recuperar la totalidad
En entrevista con Agenda Legal, el director del Fondo de Garantía de Depósitos, José Maciel, explicó que el organismo ejercerá su derecho de subrogación durante la liquidación del banco. También detalló los próximos pagos, los plazos legales y las dificultades para identificar a los titulares de certificados de depósito de ahorro (CDA) negociados en el mercado de valores.
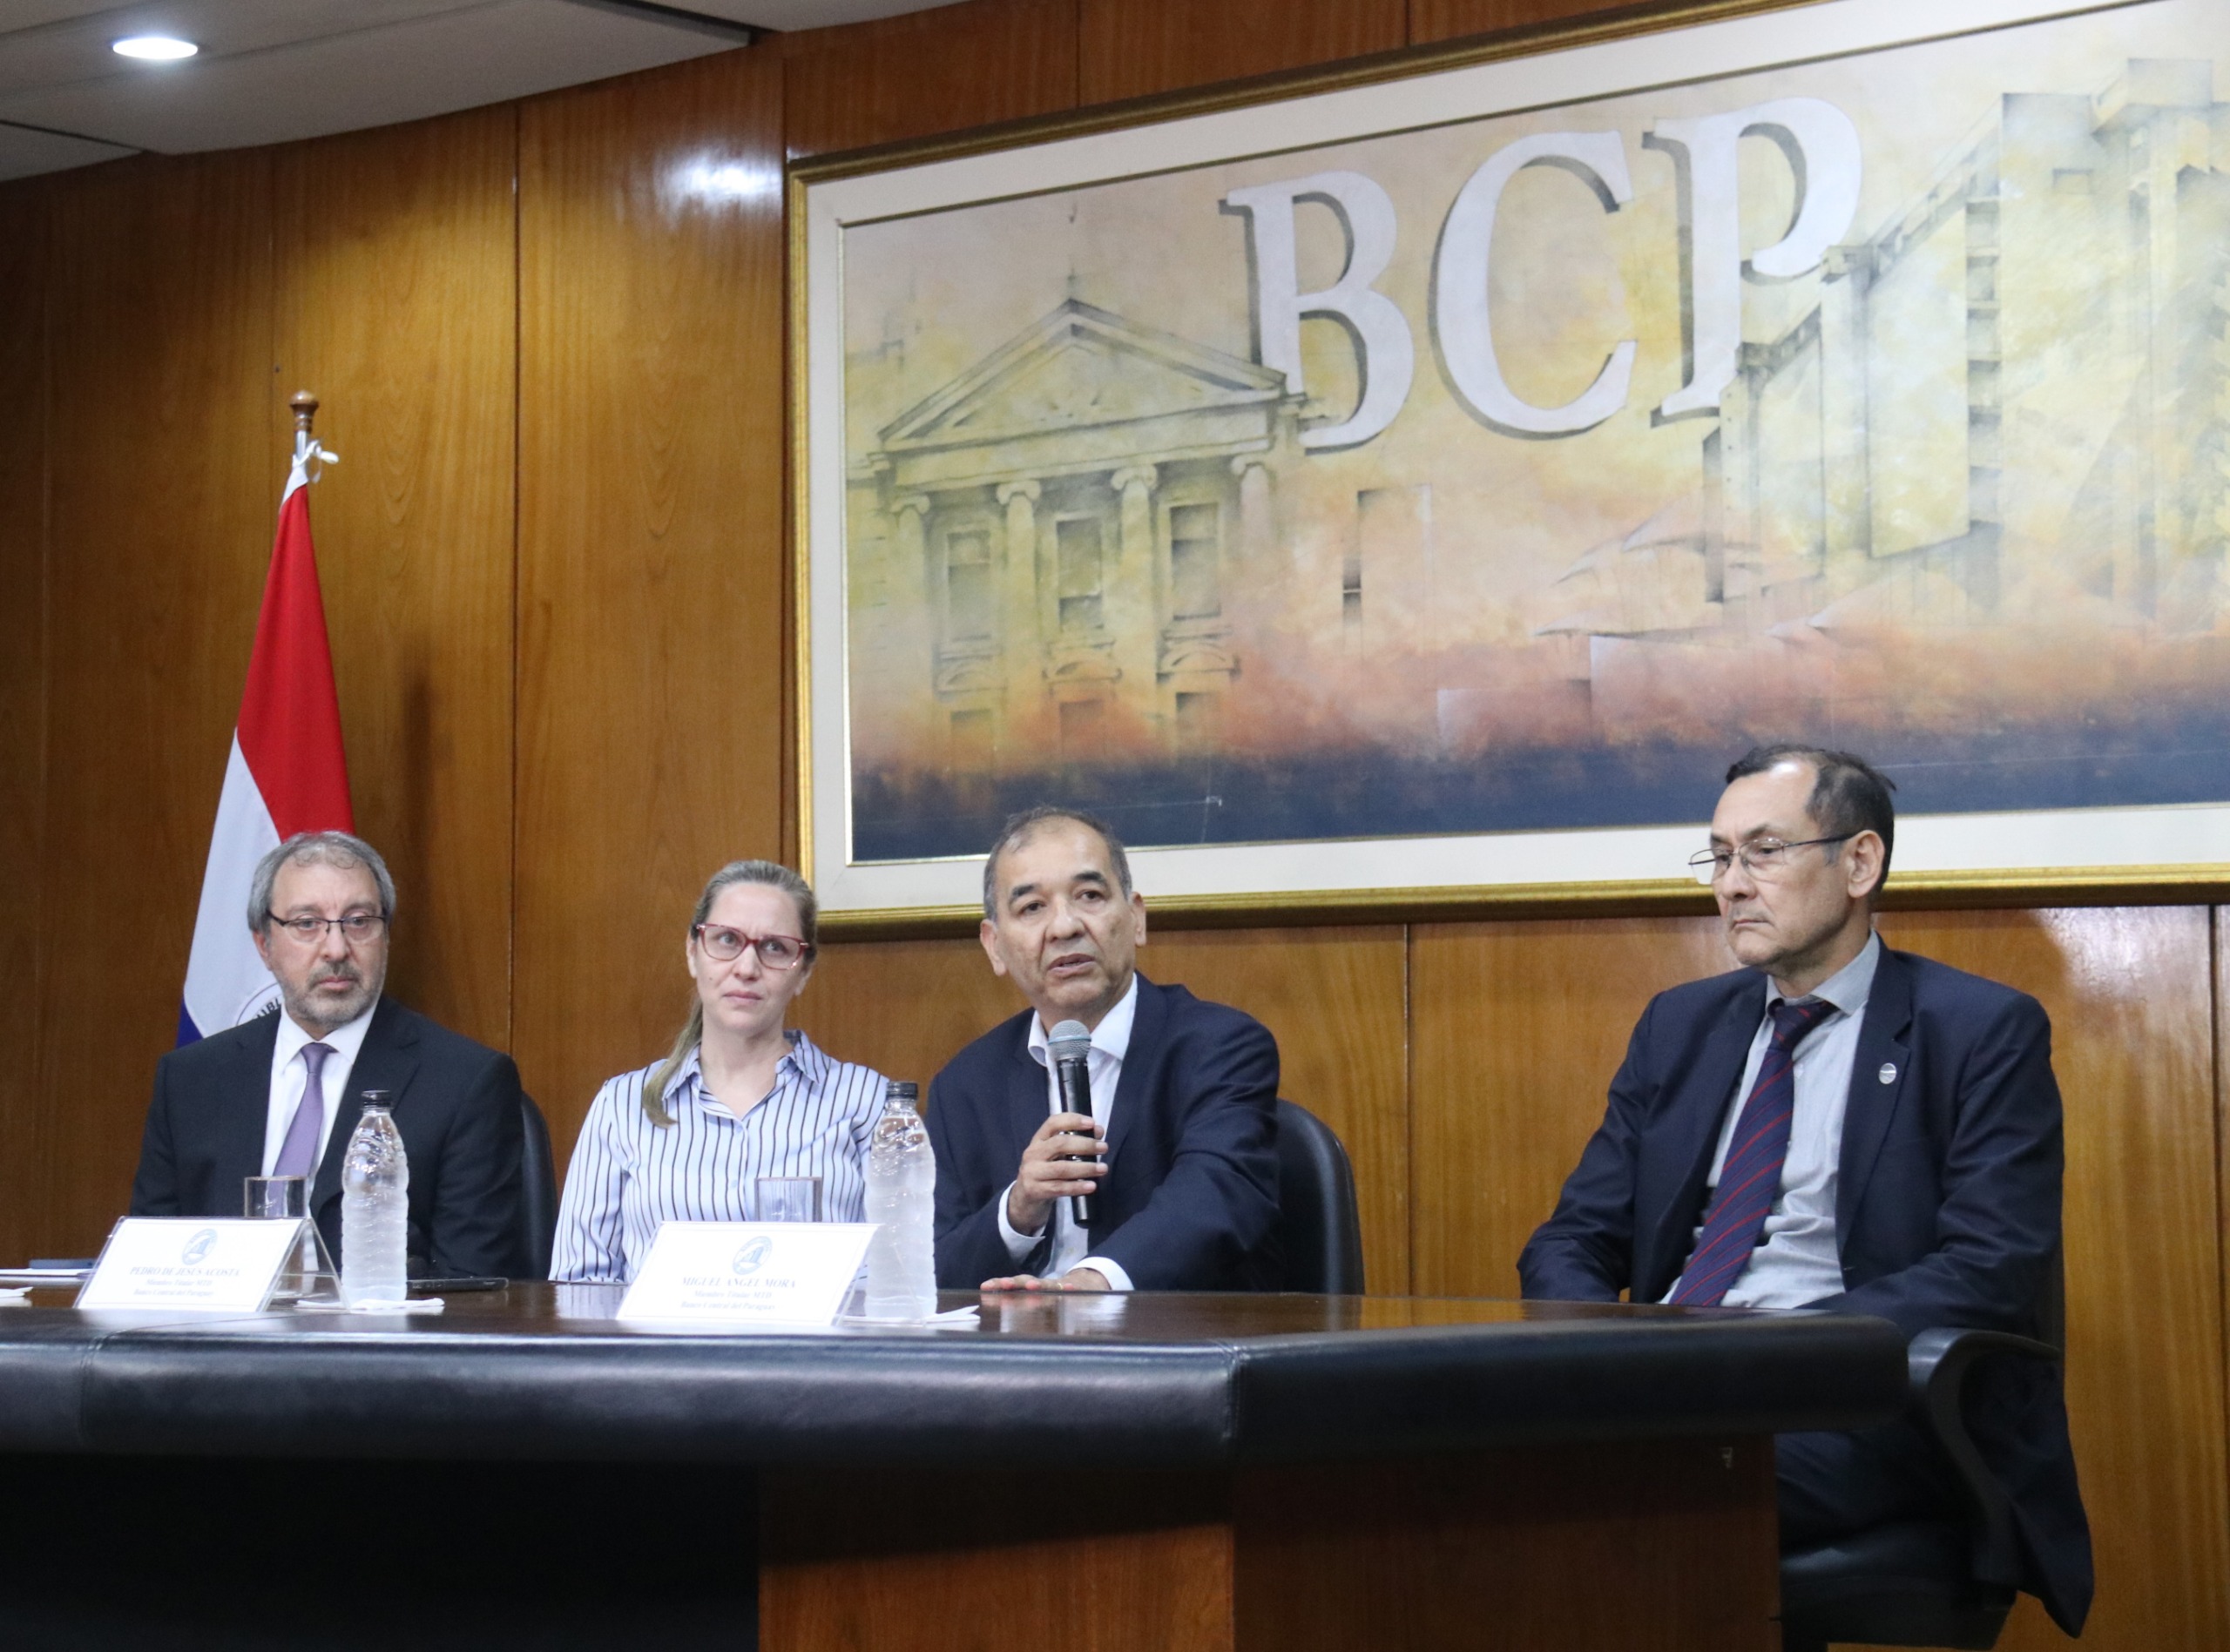
El Fondo de Garantía de Depósitos (FGD) buscará recuperar parte de los recursos que está utilizando para devolver sus ahorros a los depositantes de ueno bank, mediante el ejercicio de su derecho de subrogación en el proceso de liquidación de la entidad financiera. Sin embargo, desde el organismo reconocen que difícilmente se logre recuperar la totalidad del dinero desembolsado.
Así lo explicó José Maciel, director del FGD, en una entrevista concedida a Agenda Legal, en la que abordó el mecanismo jurídico que permitirá al Fondo convertirse en acreedor del banco por los montos abonados a los depositantes.
“Yo no creo que nos devuelvan todo, pero al menos algo de lo que estamos pagando tenemos que recuperar”, manifestó.
El mecanismo de subrogación implica que, una vez efectuado el pago de la garantía, el FGD adquiere los derechos del depositante frente a la entidad financiera por el importe desembolsado. De esta manera, el organismo podrá reclamar esos recursos cuando se desarrolle el procedimiento correspondiente.
Maciel explicó que los comprobantes de las transferencias realizadas por las entidades financieras servirán para acreditar los pagos y fundamentar los créditos que el Fondo presentará en el proceso de liquidación.
“Con ese comprobante nosotros vamos a ir a la convocatoria de acreedores cuando llegue el momento y somos acreedores privilegiados de la liquidación del banco”, señaló.
La recuperación dependerá de la liquidación del banco
El director del FGD aclaró que la recuperación de estos recursos no será inmediata, ya que todavía deben cumplirse varias etapas legales.
Según explicó, primero deberá declararse la quiebra de la entidad y designarse un síndico encargado de llevar adelante su liquidación. Posteriormente, el Fondo podrá presentarse como acreedor para reclamar los importes correspondientes.
Maciel indicó que el FGD tendrá una posición privilegiada en el orden de cobro, aunque por detrás de los créditos laborales de los trabajadores de la entidad.
“Van a estar primero los trabajadores del banco y luego ya estaríamos nosotros”, expresó.
Respecto de quién ejecutará jurídicamente este procedimiento, señaló que probablemente la responsabilidad recaiga en el área jurídica del Banco Central del Paraguay (BCP).
Explicó que el FGD cuenta con un equipo de apenas seis personas y que, desde el punto de vista institucional, funciona como una dependencia del Banco Central, bajo la autoridad de su Directorio.
No obstante, precisó que el patrimonio del Fondo se encuentra separado del patrimonio del BCP, con contabilidad e inversiones independientes.
Ya se habría pagado alrededor del 70% de los depósitos garantizados
En cuanto al avance de las devoluciones, Maciel señaló que aproximadamente el 70% de los montos cubiertos por la garantía ya habría sido pagado, mientras continúan los trabajos para completar las siguientes etapas.
Durante la conferencia de prensa realizada este sábado, el FGD había informado que los desembolsos acumulados alcanzaban aproximadamente USD 158 millones, equivalentes a cerca del 9,5% de los recursos del Fondo.
En la entrevista, Maciel explicó que todavía resta procesar los depósitos que deben compensarse con las deudas vencidas de sus titulares.
El funcionario recordó que los primeros grupos de pago correspondieron a depositantes con ahorros de hasta G. 10 millones y, posteriormente, a aquellos con depósitos de hasta aproximadamente G. 121 millones que no registraban deudas con la entidad.
A partir de la próxima semana comenzarán los pagos a quienes tengan depósitos de hasta 40 salarios mínimos y mantengan obligaciones vencidas que deban ser compensadas.
El régimen especial de pagos concluiría el miércoles
Maciel explicó que la ley especial recientemente promulgada establece un plazo de cinco días hábiles para efectuar los pagos anticipados a depositantes con ahorros de hasta 40 salarios mínimos.
Según el cronograma manejado por el FGD, ese plazo vencerá el miércoles 11 de noviembre.
Una vez completada esta etapa, el organismo continuará los desembolsos bajo el régimen general establecido en la Ley N.º 2334/03, que contempla una garantía de hasta 75 salarios mínimos por depositante y por entidad.
Esto significa que los depositantes con saldos superiores a 40 salarios mínimos podrán recibir posteriormente la diferencia correspondiente, hasta alcanzar el límite máximo legal de cobertura, sujeto a las compensaciones aplicables.
El director del FGD aclaró que la normativa general contempla un plazo de 15 días para realizar los pagos, prorrogable por otros 15 días.
Los CDA quedan fuera de los pagos anticipados
Otro de los aspectos abordados durante la entrevista fue la situación de los certificados de depósito de ahorro (CDA) emitidos por ueno bank, particularmente aquellos que fueron negociados en el mercado secundario.
Maciel explicó que, para determinar el importe reconocido, se considerará el capital y los intereses devengados hasta la fecha de resolución del banco. Los intereses generados con posterioridad no serán computados.
Sin embargo, el FGD enfrenta dificultades para identificar a los titulares actuales de determinados certificados que circularon a través del mercado de valores.
“Muchas veces se negocia eso en mercado secundario y no tenemos el registro del último tenedor”, explicó.
Esta situación genera un riesgo operativo y jurídico, debido a que la información disponible en las bases de datos del banco podría no reflejar quién es actualmente el legítimo titular de cada instrumento.
Por ese motivo, el Fondo está coordinando acciones con la Superintendencia de Valores para obtener información actualizada que permita identificar correctamente a los beneficiarios.
“El peligro es que la información que está ahora en la base de datos de ueno no sea precisa y que paguemos mal eso”, advirtió.
Maciel señaló que, por el momento, los CDA no serán incluidos en el régimen de pagos anticipados, mientras se completan las verificaciones necesarias.
Aunque no precisó una fecha para iniciar estos desembolsos, reconoció que el organismo debe actuar dentro de los plazos legales.
“Preferimos parar la pelota y ver mejor el tema de los CDA”, manifestó.
La identificación de los tenedores actuales será, por tanto, uno de los principales desafíos pendientes para completar el proceso de devolución de los depósitos garantizados de ueno bank.