Crónica de una muerte anunciada: la reclasificación de créditos, causa técnica del colapso de ueno bank
La reclasificación de créditos, tras identificarse que habían sido otorgados a empresas vinculadas al Grupo Vázquez, y la consecuente constitución de previsiones adicionales deterioraron la solvencia de ueno bank, cuyo índice cayó por debajo del 6%, frente al mínimo regulatorio del 12%.
Según el BCP, la divulgación de información sobre las irregularidades investigadas también aceleró el retiro de depósitos y agravó la crisis de liquidez.
En septiembre, el banco todavía declaraba un capital regulatorio de G. 2,56 billones y una solvencia del 13,85%. La historia plantea interrogantes sobre operaciones con fondos públicos, relaciones políticas y la eficacia de la supervisión bancaria.
En medicina, un paciente puede presentar numerosas enfermedades, lesiones y complicaciones, pero el certificado de defunción debe identificar la causa que finalmente provocó su muerte. Puede haber sufrido fracturas, convulsiones y otras afecciones, pero si falleció por un infarto, esa será la causa inmediata del deceso.
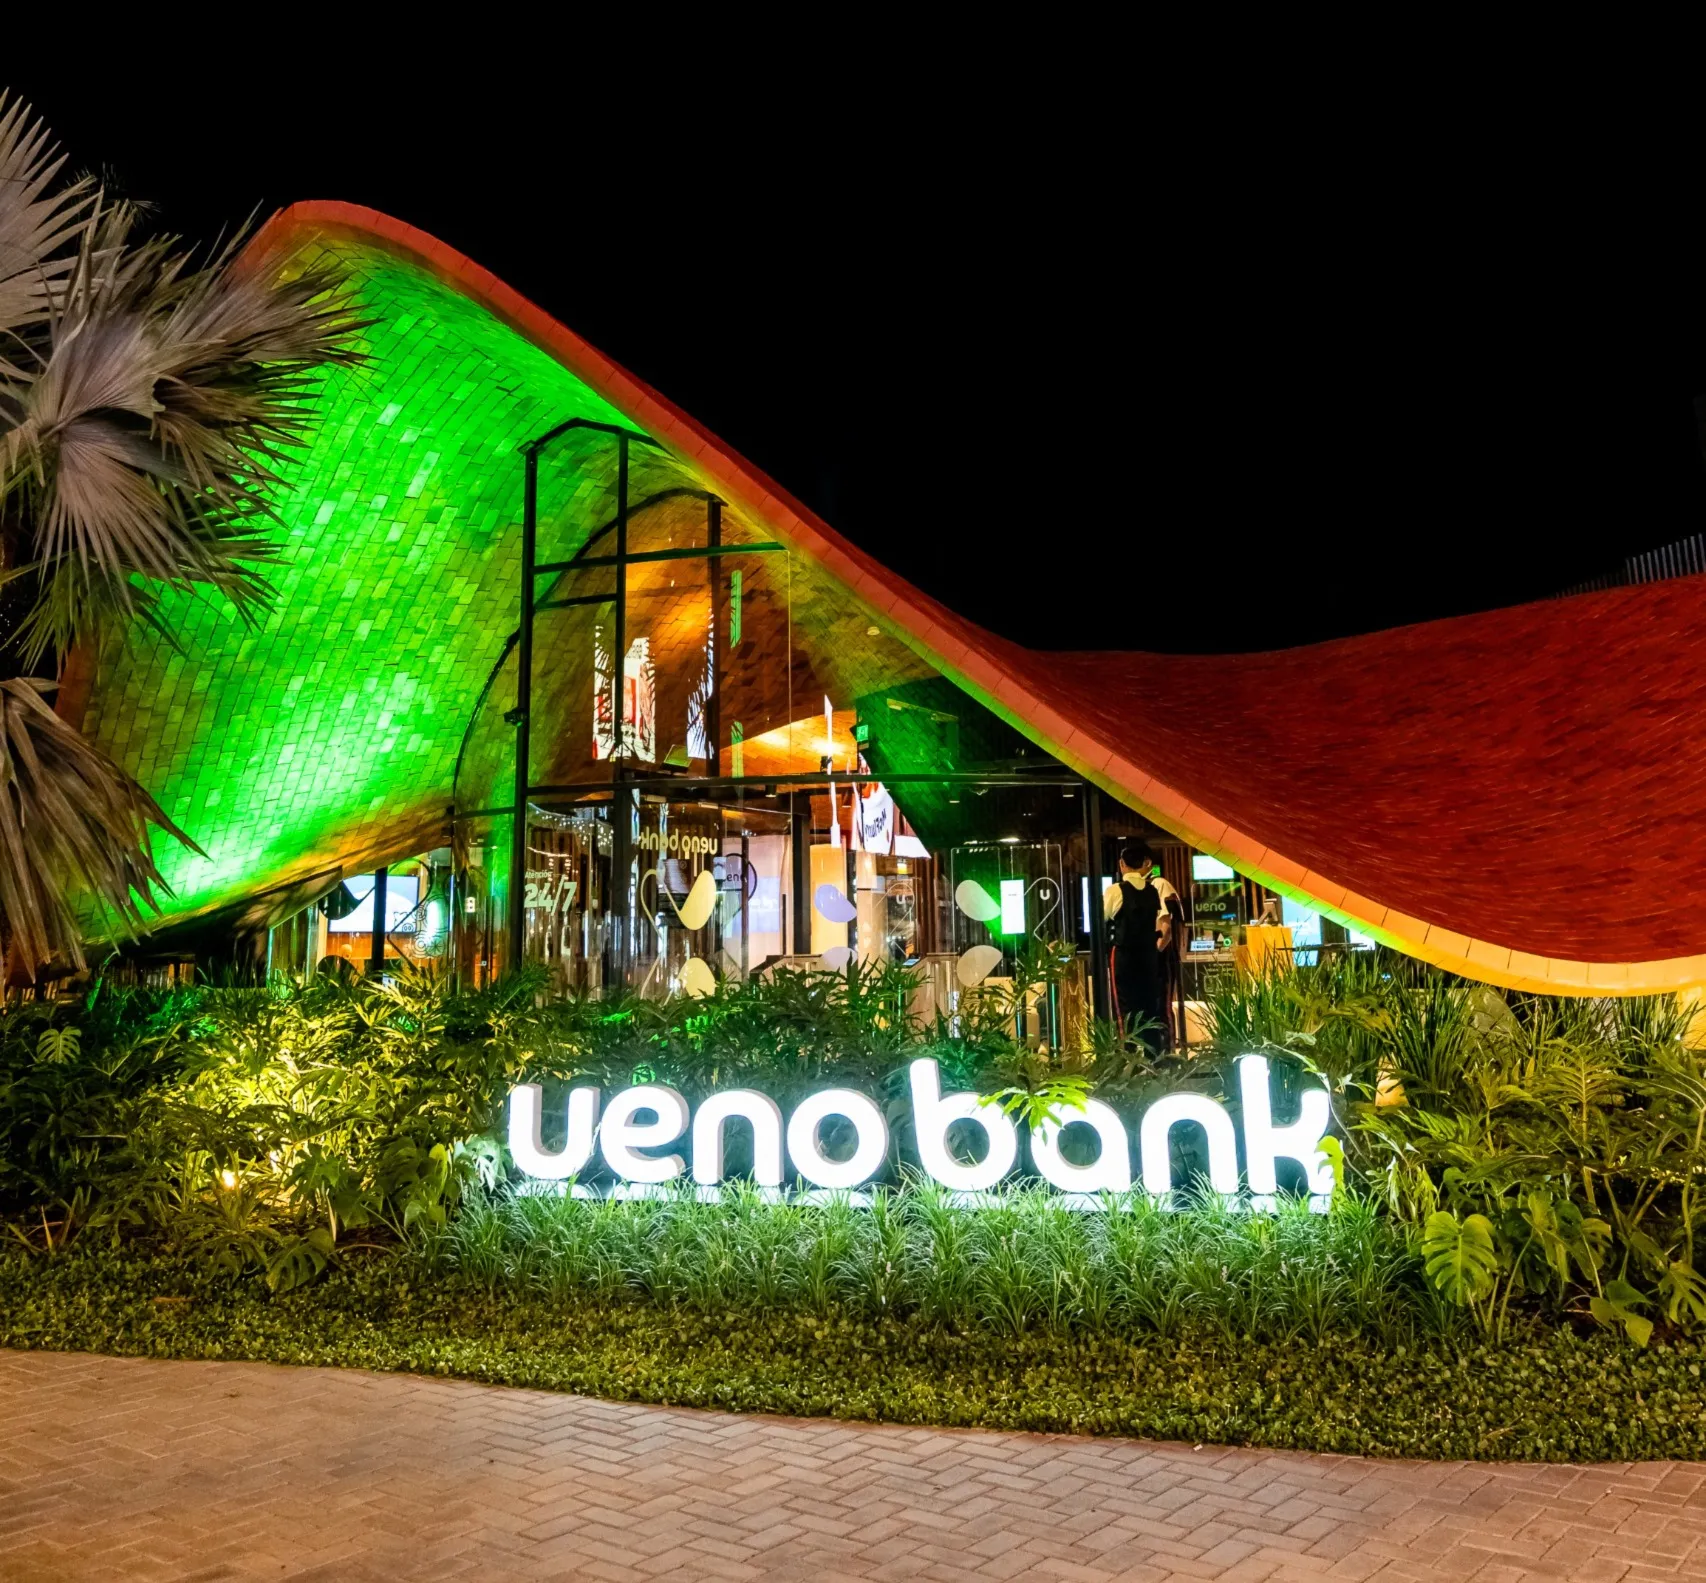
Algo parecido ocurrió con ueno bank. La entidad acumulaba cuestionamientos relacionados con su crecimiento, sus operaciones crediticias, sus vínculos empresariales y políticos, así como con la utilización de recursos públicos. Sin embargo, ninguno de esos elementos, considerado aisladamente, explica desde el punto de vista jurídico y contable la decisión que terminó por poner fin a su funcionamiento ordinario.
La causa inmediata fue una insuficiencia de solvencia. Pero detrás de ese resultado existió un proceso de investigación que permitió identificar operaciones crediticias con empresas vinculadas al grupo controlador, revisar la documentación de los préstamos y exigir previsiones adicionales que afectaron el capital regulatorio.
La clave para comprender el desenlace es que el banco no necesariamente perdió en pocos días el dinero que provocó su caída. Lo que ocurrió fue que, después de meses de investigaciones, la autoridad supervisora incorporó al cálculo de solvencia ajustes que modificaron sustancialmente la situación patrimonial reconocida de la entidad.
El 2 de noviembre de 2026, el Directorio del Banco Central del Paraguay (BCP) resolvió iniciar el procedimiento de resolución de ueno bank, decisión anunciada públicamente en la madrugada del día siguiente.
La causal invocada fue el artículo 13, inciso b), de la Ley N.º 2334/2003, que contempla la resolución de una entidad financiera cuando su índice de solvencia cae por debajo de la mitad del mínimo legal exigido.
La decisión se fundamentó en el inciso b) del artículo 13 de la misma norma, que establece como causal de resolución la insuficiencia del índice de solvencia por debajo del 50% del mínimo legal exigido. Considerando que el requisito de capital regulatorio total es del 12%, esto significa que la solvencia de ueno bank descendió a menos del 6%.
Por su parte, el artículo 14 de la misma legislación dispone que, una vez conocida formalmente alguna de las causales de resolución, el Directorio del Banco Central del Paraguay debe ordenar el inicio del procedimiento dentro de las siguientes 24 horas. La normativa también establece la designación de interventores de la Superintendencia de Bancos, la suspensión de las operaciones pasivas de la entidad y la realización únicamente de aquellas operaciones expresamente autorizadas por la autoridad monetaria.
En términos sencillos, ueno dejó de cumplir una condición patrimonial fundamental para continuar operando como banco.
La investigación comenzó con tres carpetas crediticias
El entonces presidente del BCP, Carlos Carvallo, explicó durante la conferencia de prensa del 3 de noviembre que la decisión fue el resultado de varios meses de trabajo técnico de la Superintendencia de Bancos (SIB).
Los primeros hallazgos estuvieron relacionados con créditos concedidos a empresas vinculadas al grupo controlador de ueno bank. El 5 de junio, la autoridad monetaria comunicó formalmente a la entidad la necesidad de adecuar esas operaciones a los límites establecidos por la legislación.
Sin embargo, determinar las vinculaciones no fue una tarea sencilla.
Según Carvallo, la documentación formal de las empresas receptoras de los créditos no permitía establecer directamente su relación con el grupo controlador. La Superintendencia tuvo que analizar las condiciones financieras de las operaciones y reconstruir la trazabilidad de los recursos hasta identificar la ruta del dinero.
Liana Caballero, entonces integrante del Directorio del BCP, aportó un detalle relevante: la investigación comenzó con tres carpetas crediticias, pero posteriormente se extendió a otras operaciones.
La revisión no se limitó a determinar quiénes eran los propietarios formales de las empresas. También buscó establecer las relaciones económicas existentes detrás de los préstamos y el destino efectivo de los fondos.
Este punto resulta fundamental porque la existencia de créditos vinculados no significa automáticamente que esos préstamos sean incobrables. Sin embargo, puede implicar incumplimientos de límites regulatorios y dar lugar a investigaciones sobre la calidad, documentación y recuperabilidad de las operaciones.
Fue precisamente durante ese proceso cuando surgieron los elementos que terminaron afectando el cálculo de solvencia.
El momento decisivo: las previsiones
Caballero explicó que una inspección más exhaustiva realizada el sábado 31 de octubre permitió confirmar los últimos hallazgos y completar los cálculos que sustentaron la decisión del BCP.
Su explicación fue especialmente reveladora: una vez verificadas las operaciones, la Superintendencia pudo constituir las previsiones correspondientes e incorporar sus efectos al cálculo de solvencia.
Para comprender la importancia de este procedimiento, es necesario explicar qué es una previsión bancaria.
Cuando un banco concede un préstamo, registra un activo en su balance, porque tiene el derecho de recuperar el dinero prestado. Sin embargo, si existen problemas que comprometen la recuperación de ese crédito, la entidad debe reconocer contablemente el riesgo de pérdida mediante las previsiones exigidas por la regulación.
Supongamos que un banco tiene un crédito de G. 100.000 millones y que, después de una revisión, debe constituir una previsión de G. 70.000 millones.
El préstamo continúa existiendo por su importe bruto, pero su valor contable neto se reduce a G. 30.000 millones. La constitución de esa previsión genera un gasto contable que disminuye las utilidades o incrementa las pérdidas del banco. Como consecuencia, se reduce su patrimonio y puede disminuir el capital regulatorio utilizado para calcular la solvencia.
Esto no significa que el banco haya desembolsado G. 70.000 millones adicionales en ese momento. Significa que debió reconocer contablemente un riesgo de pérdida que afecta su situación patrimonial.
En el caso de ueno, las previsiones adicionales fueron uno de los mecanismos mediante los cuales los hallazgos de la Superintendencia terminaron convirtiéndose en una insuficiencia de capital regulatorio.
Carvallo también mencionó observaciones sobre la activación de servicios informáticos que no contaban con justificación suficientemente respaldada.
Este segundo elemento tiene relevancia contable. Determinados desembolsos tecnológicos pueden registrarse como activos cuando cumplen los requisitos correspondientes. Si una revisión determina que no debieron mantenerse activados, pueden ser necesarios ajustes que afecten los resultados, el patrimonio o el capital regulatorio, según el tratamiento aplicable.
Las autoridades no detallaron públicamente qué importe correspondió a las previsiones crediticias y cuánto a los cuestionamientos sobre activos informáticos.
La matemática de la solvencia: de 13,85% a menos de 6%
Para comprender la magnitud del problema es necesario observar los datos que ueno bank reportaba antes de su resolución.
Según las cifras de la Superintendencia de Bancos, en enero de 2026 la entidad tenía aproximadamente G. 2,19 billones de capital regulatorio total, frente a G. 14,56 billones de activos y contingentes ponderados por riesgo.
En junio, el capital regulatorio había aumentado a G. 2,58 billones, mientras que los activos ponderados alcanzaban G. 17,74 billones.
Al cierre de septiembre, el capital regulatorio total era de aproximadamente G. 2,56 billones y los activos ponderados ascendían a G. 18,47 billones.
La evolución de los índices de solvencia fue la siguiente: El índice de capital total se calcula dividiendo el capital regulatorio del banco entre sus activos y contingentes ponderados por riesgo.
La regulación paraguaya exige, como regla general, un mínimo del 12% para el capital total y del 8% para el capital de Nivel 1.
Esto significa que, al cierre de septiembre, ueno todavía “cumplía” ambos requisitos. En términos monetarios, y manteniendo constante el volumen de activos ponderados por riesgo de septiembre, el banco disponía de un excedente regulatorio de aproximadamente G. 341.400 millones sobre el mínimo del 12%.
Una reducción superior a ese importe en su capital computable, bajo ese supuesto, habría sido suficiente para incumplir el requisito. Pero el desenlace fue considerablemente más severo.
El BCP informó que la solvencia descendió por debajo de la mitad del mínimo legal exigido. Si se considera el requisito de capital total del 12%, esto representa un índice inferior al 6%. La diferencia entre el 13,85% de septiembre y un nivel inferior al 6% es superior a 7,85 puntos porcentuales.
Para dimensionar aritméticamente la magnitud, si los activos ponderados hubieran permanecido constantes en G. 18,47 billones, el capital regulatorio habría tenido que disminuir en más de G. 1,45 billones para que el indicador cayera por debajo del 6%.
Esta cifra es una simulación matemática, no el importe confirmado de las previsiones exigidas a ueno. El denominador de la fórmula también pudo modificarse, al igual que otros componentes del capital regulatorio durante octubre.
Lo que demuestra el ejercicio es la magnitud potencial de los ajustes necesarios para explicar semejante deterioro. Hasta septiembre, la disminución del índice respondía principalmente al crecimiento de los activos ponderados por riesgo, que aumentaban más rápidamente que el capital regulatorio.
En cambio, las explicaciones del BCP sobre los ajustes finales apuntan a una reducción sustancial del capital computable como consecuencia de las observaciones supervisoras.
El indicador no cayó necesariamente porque los créditos desaparecieron del balance, sino porque las revisiones obligaron a reconocer efectos patrimoniales que modificaron la capacidad del banco para respaldar los riesgos asumidos.
¿Por qué el deterioro apareció recién en noviembre?
Una de las principales preguntas surgidas durante la conferencia de prensa del 3 de noviembre fue cómo podía registrarse una caída tan pronunciada de la solvencia cuando, semanas antes, las autoridades habían transmitido mensajes de tranquilidad sobre la situación de la entidad.
Liana Caballero sostuvo que la supervisión bancaria era continua, pero que las observaciones específicas sobre estas operaciones habían comenzado el 5 de junio.
La identificación de las vinculaciones exigió reconstruir movimientos financieros y verificar documentación que no permitía establecer de manera inmediata las relaciones entre las empresas y el grupo controlador.
Según su explicación, la inspección del 31 de octubre permitió confirmar los hechos pendientes y completar los cálculos necesarios.
Desde el punto de vista contable, esto permite distinguir dos momentos: aquel en que se originaron los riesgos económicos y aquel en que se reunieron los elementos necesarios para reconocer sus efectos en los estados financieros y en la solvencia regulatoria.
La diferencia es importante. Un problema crediticio puede haberse desarrollado durante meses o años, aunque sus consecuencias patrimoniales se reflejen de manera más pronunciada después de una revisión supervisora.
No obstante, esta explicación también abre interrogantes sobre la oportunidad de las actuaciones, la calidad de la información que recibía el regulador y la capacidad de los mecanismos de supervisión para detectar oportunamente operaciones que comprometían la situación patrimonial del banco.
Los otros problemas que rodearon el colapso
La insuficiencia de solvencia explica la causal legal inmediata de la resolución, pero no agota la historia de ueno bank. La entidad había experimentado un crecimiento acelerado y adquirido una participación significativa en el sistema financiero paraguayo, tanto en depósitos como en créditos y cantidad de clientes.
Su expansión también estuvo acompañada de cuestionamientos públicos sobre las relaciones empresariales de sus accionistas, la presencia de recursos del sector público y sus conexiones con figuras del poder político.
Entre los antecedentes políticamente más sensibles se encuentra la participación accionaria que Santiago Peña mantuvo en el Grupo Vázquez, vinculado al control de ueno. Peña sostuvo que se desprendió de esa participación en marzo de 2025 y negó haber tenido una inversión directa en el banco.
Las denuncias sobre posibles conflictos de intereses y utilización de fondos públicos forman parte de una controversia que requiere distinguir entre hechos documentados, cuestionamientos políticos y eventuales responsabilidades que deben determinar las autoridades competentes.
La existencia de depósitos o inversiones de instituciones públicas en un banco privado tampoco constituye, por sí misma, una irregularidad. La discusión se centra en las condiciones de esas operaciones, su justificación, los controles aplicados y la eventual existencia de tratamientos preferenciales o conflictos de intereses.
A ello se sumó el deterioro de la liquidez, reconocido por el propio BCP.
Carvallo señaló que la difusión de información sensible contribuyó a acelerar ese deterioro, afectando la capacidad de la entidad para atender sus obligaciones.
Sin embargo, es necesario diferenciar ambos problemas. La liquidez se relaciona con la disponibilidad de recursos para afrontar pagos, mientras que la solvencia mide la suficiencia del capital frente a los riesgos asumidos.
Un banco puede enfrentar dificultades de liquidez sin ser necesariamente insolvente, o presentar insuficiencia de capital aun cuando conserve determinados activos líquidos.
En el caso de ueno, la causal legal que activó el procedimiento de resolución fue la insuficiencia de solvencia.
Una caída que también alcanzó a la calificación de riesgo
El deterioro tuvo otra consecuencia inmediata: FIX SCR redujo la calificación nacional de largo plazo de ueno bank desde AA-py a Dpy.
En su comunicación del 5 de noviembre, la calificadora explicó que la decisión respondió a información surgida del procedimiento de resolución que no le había sido suministrada previamente por la entidad.
La firma señaló que los antecedentes regulatorios y de gestión recibidos anteriormente no reflejaban los desvíos posteriormente identificados por el supervisor. Este elemento amplía el debate más allá del funcionamiento del banco.
Si determinadas operaciones no fueron oportunamente reveladas o identificadas, también corresponde examinar los mecanismos de información, auditoría, calificación de riesgo y supervisión que intervienen en el seguimiento de las entidades financieras.
La causa de muerte y las preguntas pendientes
El procedimiento de resolución de ueno bank no puede explicarse únicamente por sus controversias políticas, sus problemas de liquidez o las relaciones empresariales de sus accionistas. La causal legal concreta fue la insuficiencia de solvencia.
El mecanismo contable identificado por las autoridades estuvo vinculado con la reclasificación de operaciones crediticias, la constitución de previsiones adicionales y otros ajustes que afectaron la situación patrimonial reconocida de la entidad.
La investigación comenzó con créditos considerados vinculados y terminó revelando problemas que, una vez incorporados al cálculo regulatorio, llevaron la solvencia por debajo del umbral establecido en la legislación.
Sin embargo, todavía quedan interrogantes fundamentales.
¿A cuánto ascendieron las previsiones adicionales exigidas?
¿Qué importe correspondió a créditos vinculados?
¿Cuánto se ajustó por activos informáticos?
¿Cuál fue el capital regulatorio definitivo después de la revisión?
¿Qué modificaciones se produjeron en los activos ponderados por riesgo?
Y, especialmente, ¿cómo pudo una entidad que en septiembre todavía declaraba G. 2,56 billones de capital regulatorio terminar en noviembre con una insuficiencia que activó su resolución?
Responder estas preguntas será fundamental para determinar la magnitud económica del deterioro y comprender las responsabilidades que pudieran corresponder. La resolución de ueno bank tiene una causa legal identificada y un mecanismo contable explicado, al menos parcialmente, por el Banco Central.
Pero conocer la causa de un deceso no equivale a comprender toda la historia que llevó al paciente hasta ese desenlace.
En el caso de ueno, esa historia todavía tiene capítulos pendientes: el origen y destino de los créditos observados, la actuación de sus administradores, la oportunidad de la supervisión y las responsabilidades empresariales, institucionales y eventualmente políticas que puedan surgir de las investigaciones.