Diversificación gana terreno con nuevas industrias en el régimen de maquila y exportaciones crecen 32%
Nuevos productos y sectores comienzan a modificar el perfil de las industrias instaladas en Paraguay, mientras las exportaciones mantienen un fuerte crecimiento. El tributo único del 1%, los beneficios aduaneros, los costos competitivos y las condiciones de acceso al Mercosur apuntalan el atractivo para nuevas inversiones.
Hacia adelante, el desafío será preservar la seguridad jurídica y la previsibilidad, atender las limitaciones que enfrentan actividades de mayor complejidad y lograr que la expansión se traduzca en mayor escala, empleo formal, proveedores locales y nuevos mercados.
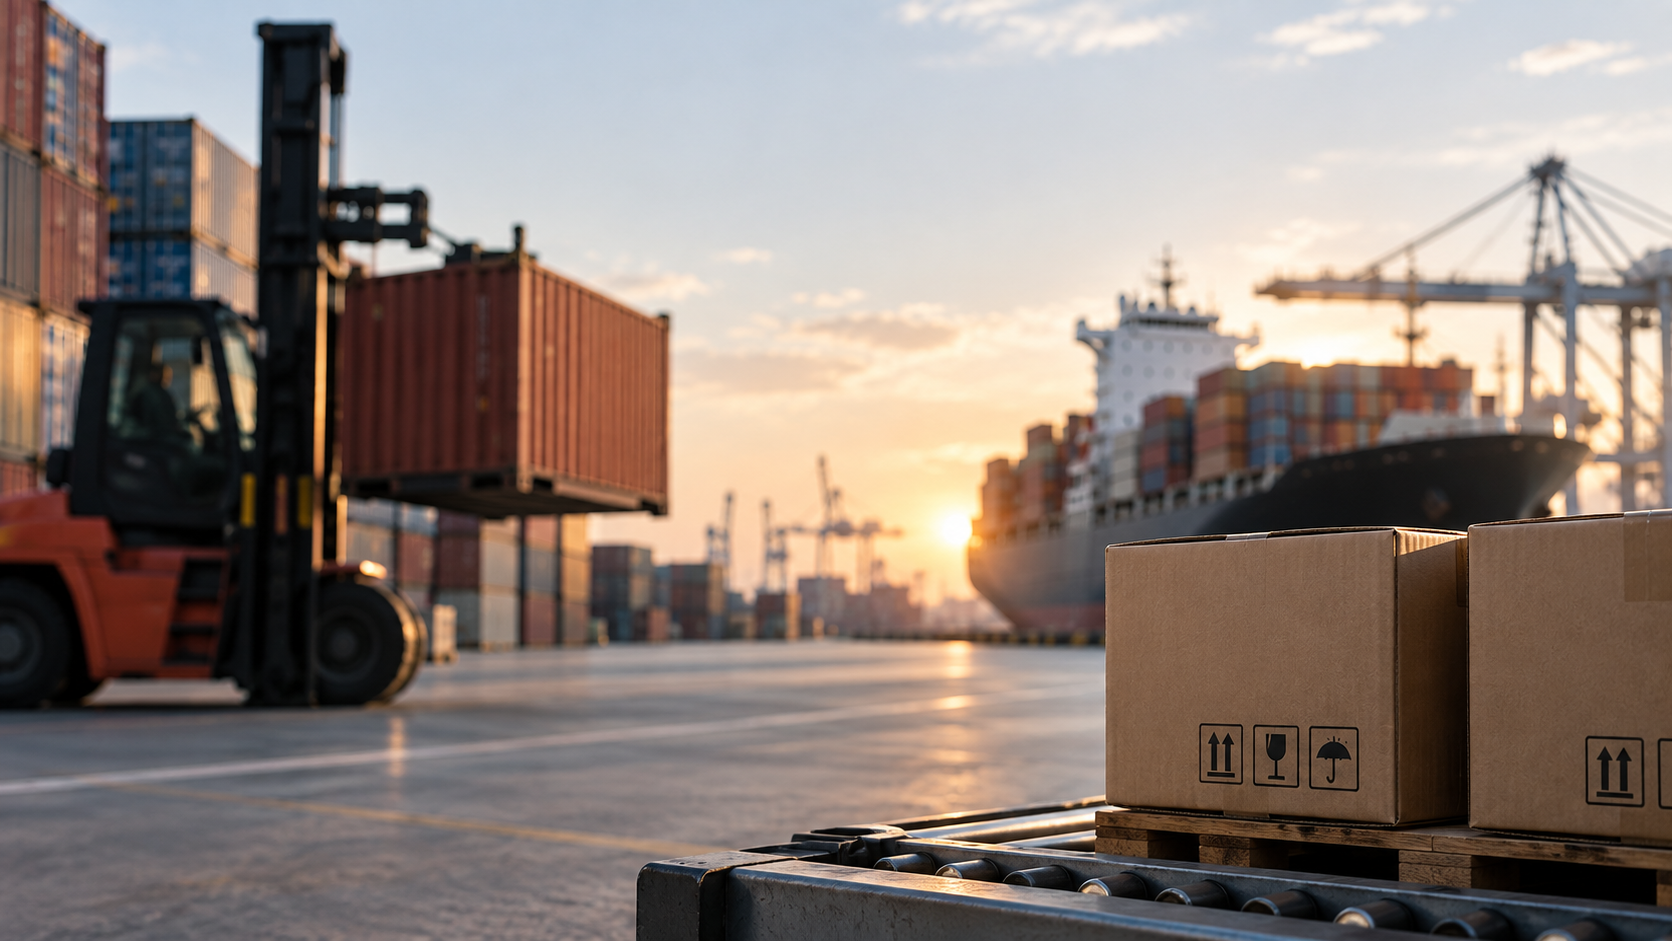

La maquila paraguaya atraviesa una etapa de diversificación que comienza a modificar el perfil de las industrias instaladas bajo este régimen. A los sectores que históricamente tuvieron mayor presencia, como textiles y confecciones y autopartes, se suman productos como alcohol etílico, biodiésel, gelatinas, tapas y aluminio, entre otros bienes destinados principalmente a mercados externos.
Según datos del Banco Central del Paraguay (BCP), de enero a julio de 2026, las exportaciones realizadas bajo el régimen de maquila alcanzaron USD 858,7 millones, un crecimiento de 32% frente al mismo periodo de 2025. Dentro de este resultado, los llamados nuevos productos tuvieron un desempeño destacado, generaron USD 232,6 millones con un aumento de 70% interanual.
Al respecto, Agenda Legal conversó con el presidente de la Confederación Paraguaya d e Maquiladoras (CAP), Jorge Bunchikoff, quien indicó que esta expansión responde a varios factores que hicieron que Paraguay gane atractivo como plataforma de producción.
La estabilidad macroeconómica, la disponibilidad de energía, los costos competitivos, el acceso a materias primas y una estructura tributaria previsible forman parte de las condiciones que están detrás de la llegada de nuevas actividades.
Bunchikoff considera que la aparición de estas industrias no es un fenómeno aislado, sino una señal de que el régimen dejó de estar asociado exclusivamente con determinados rubros. La posibilidad de utilizar la capacidad productiva instalada, acceder a energía a precios competitivos y fabricar en Paraguay para luego exportar permite que empresas de diferentes sectores evalúen al país como destino para sus operaciones.
Más mercados y nuevas inversiones
Brasil continúa como el principal destino de las exportaciones de maquila, seguido por Argentina. Sin embargo, la producción paraguaya también comenzó a ganar presencia en mercados como Estados Unidos, Países Bajos, Bolivia, Chile y Uruguay. Para el sector, esta apertura es una de las principales oportunidades para consolidar la expansión.
El Mercosur aparece como una plataforma natural para las industrias que se instalan en Paraguay, debido a la posibilidad de producir localmente y acceder a los mercados del bloque bajo las reglas de origen correspondientes. Pero el objetivo, según Bunchikoff, debería ser avanzar también hacia destinos de mayor valor y reducir la dependencia de unos pocos mercados.
En este escenario también existe interés de capital extranjero. Las inversiones que acompañan la diversificación no provienen únicamente de nuevas empresas que llegan al país. También hay compañías que ya operan bajo el régimen y deciden reinvertir, ampliar sus plantas o incorporar nuevas líneas de producción.
El atractivo, por tanto, no se limita al costo de instalar una fábrica. Para una inversión industrial, la posibilidad de proyectar una operación durante varios años resulta determinante. Por eso, uno de los principales puntos señalados por el sector es la necesidad de mantener reglas claras y estables para quienes deciden instalar capital en Paraguay. “Para convertir ese interés en inversiones concretas debemos preservar algo fundamental, la seguridad jurídica y la previsibilidad del régimen”, enfatizó.
Otros rubros
Entre las actividades que podrían seguir creciendo aparecen alimentos e ingredientes industriales, biocombustibles, químicos, plásticos, metalmecánica, autopartes, productos forestales y textiles con mayor valor agregado. A esto se suma el potencial de la maquila de servicios, que abre una posibilidad distinta para exportar actividades realizadas desde Paraguay hacia clientes ubicados en otros países.
El desafío, según el representante del sector, ya no consiste solamente en incorporar nuevos productos a las estadísticas de exportación. La siguiente etapa será lograr que esas industrias aumenten su escala, incorporen proveedores paraguayos, generen más empleo formal y amplíen sus destinos comerciales.
Atractivo jurídico y tributario del régimen
Esta diversificación está fuertemente vinculada con las condiciones que ofrece actualmente el régimen. El abogado Federico Martínez Tebecheri habló con Agenda Legal al respecto y expuso que la principal razón es la aplicación de un tributo único del 1% sobre las rentas vinculadas al programa de maquila, en sustitución de la tributación ordinaria que correspondería a esas operaciones.
La legislación vigente establece además un tratamiento específico para las rentas generadas por estos programas, que quedan fuera del Impuesto a la Renta Empresarial (IRE), del Impuesto a los Dividendos y Utilidades (IDU) e Impuesto a la Renta Personal (IRP). A esto se agregan beneficios aduaneros, como la posibilidad de ingresar temporalmente maquinarias, materias primas e insumos con suspensión de los tributos correspondientes.
Otro elemento relevante para una empresa exportadora es la devolución del IVA (Impuesto al Valor Agregado), además de la posibilidad de instalar el proyecto fuera de una zona específica. Esto permite que una industria determine su ubicación en función de sus necesidades productivas, logísticas y de abastecimiento.
El régimen también tiene una relación directa con el acceso al mercado regional. Cuando la producción cumple las reglas de origen correspondientes, los bienes pueden tener origen Mercosur y acceder a los demás países del bloque sin aranceles. Paraguay, además, cuenta con un tratamiento diferenciado en materia de origen que permite utilizar una proporción mayor de insumos provenientes de fuera del bloque.
Esta condición puede ser especialmente importante para industrias que necesitan importar parte de sus componentes y que tienen como principales mercados a Brasil, Argentina o Uruguay. “En estos casos, la evaluación jurídica y tributaria debe hacerse de manera conjunta, porque una estructura que resulta conveniente desde el punto de vista fiscal puede no necesariamente ser la más adecuada para cumplir con las exigencias de origen”, refirió Martínez.
También señaló algunos puntos que podrían limitar la llegada de industrias más complejas. Uno de ellos es el plazo de permanencia de los insumos importados temporalmente. La normativa permite una prórroga, pero el tiempo disponible puede resultar ajustado para determinadas actividades cuyos procesos productivos son más extensos, como algunos bienes de capital, equipamientos médicos o productos de mayor complejidad.
Otro aspecto pendiente está relacionado con la devolución del IVA en la maquila de servicios. Si bien la legislación reconoce este derecho, mantiene determinadas limitaciones y excluye los honorarios profesionales. Esto puede tener un impacto mayor en actividades cuyo principal componente de costo es el trabajo especializado.
De acuerdo al análisis de Martínez, antes de instalar una operación bajo maquila también es necesario analizar la estructura completa del proyecto. Esto incluye la viabilidad del programa, los requisitos para obtener origen Mercosur, las condiciones del inmueble donde funcionará la planta, la disponibilidad de energía y la forma en que se organizará la inversión.
Además, recordó que la estructura societaria y financiera puede modificar el resultado económico de una operación a largo plazo. La carga tributaria final dependerá, entre otros factores, de quién sea el accionista, dónde esté radicado, cómo se financie el proyecto y qué destino tendrán posteriormente las utilidades.